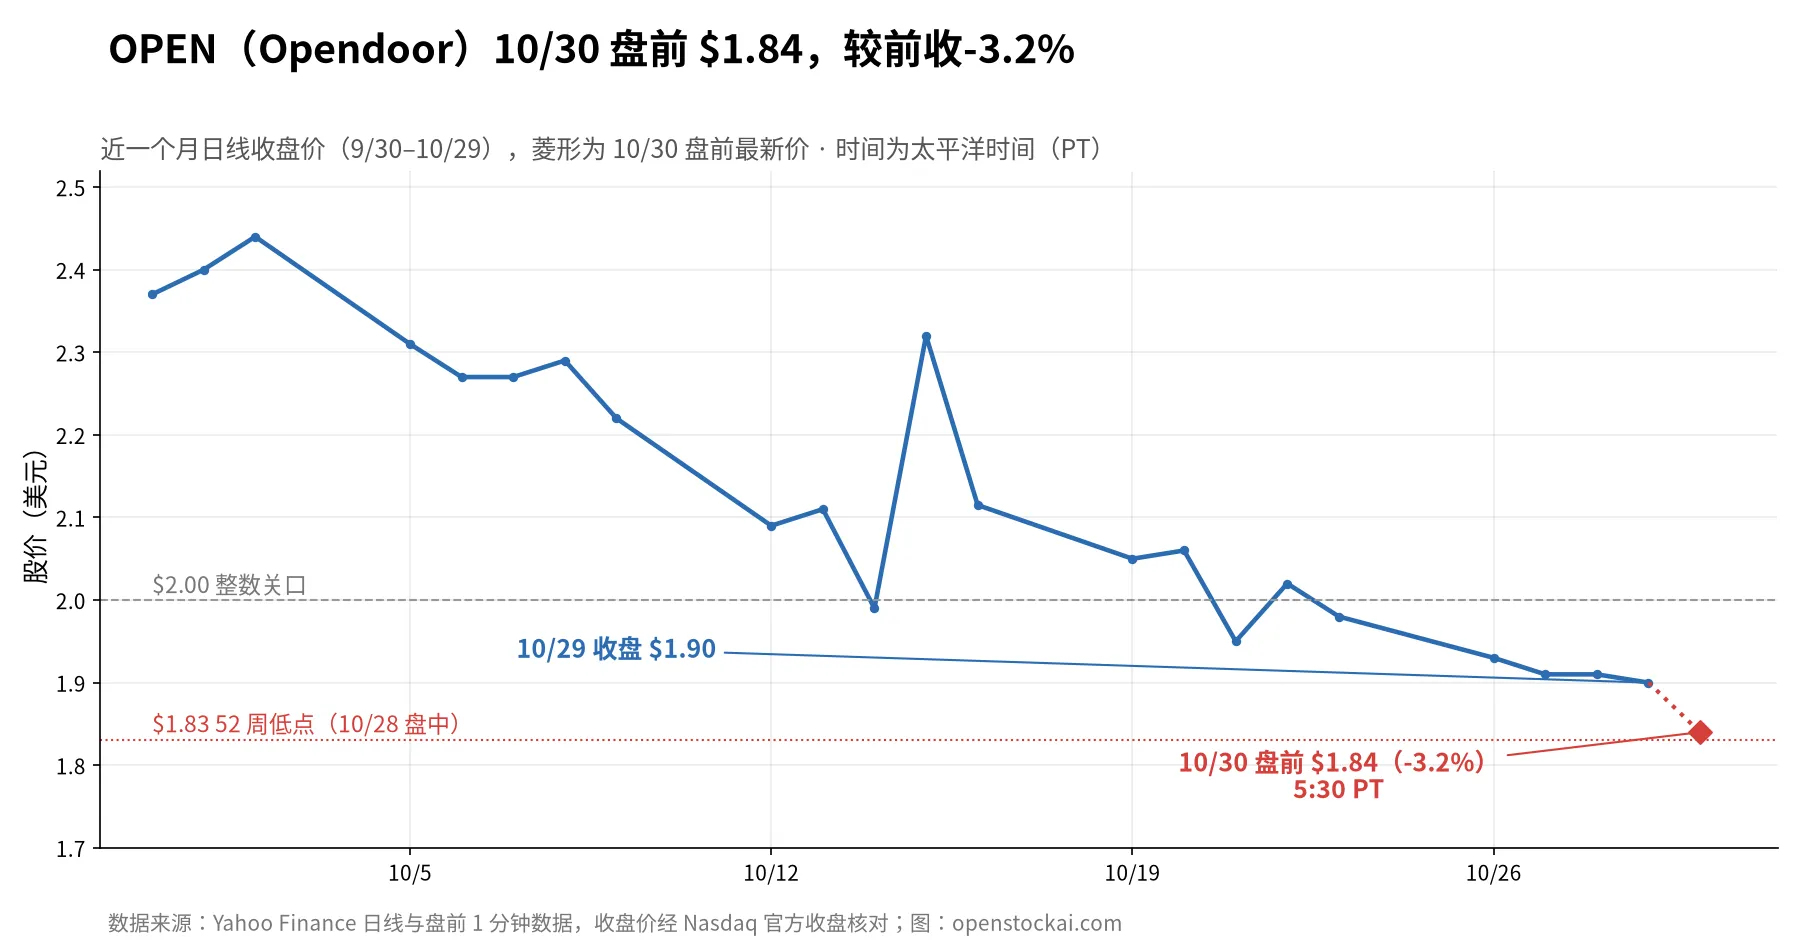
数据时间均为太平洋时间(PT),截至 10/30 约 5:31 AM PT。
要点
- OPEN 盘前报 $1.84,较 10/29 收盘 $1.90 -3.16%,成交约 64 万股,截至 5:30 AM PT(Nasdaq);盘前一度跌至 $1.82,跌破 10/28 创下的 52 周低点 $1.83(Yahoo Finance 1 分钟数据)。
- 大盘偏弱:Amazon、Intel 财报后盘前大跌,纳指 100 期货跌约 2.6%,标普 500 期货跌约 1%,道指期货基本持平;罗素 2000 期货跌约 0.6%。
- 利率回落:10 年期美债收益率降至约 4.92%,房地美 10/29 公布的 30 年固定房贷利率降至 7.24%,为本月最低。三季度就业成本指数符合预期。
盘前价格与昨日回顾
- 10/29 官方收盘:$1.90(-0.52%);开盘 $1.98、最高 $2.01、最低 $1.86,成交约 3,289 万股,与 10/16–10/29 这 10 个交易日日均约 3,304 万股基本持平(Nasdaq 历史行情;均量按 Yahoo Finance 日线计算)。当天早盘因董事会任命冲高到 $2.01,随后回吐。
- 10/29 盘后:1:00–5:00 PM PT 在 $1.85–1.91 之间,约 5:00 PM PT 报 $1.85,成交约 179 万股(Yahoo Finance 1 分钟数据)。
- 10/30 盘前:1:00 AM PT 以来区间 $1.82–1.87,低点出现在 4:46 AM PT 前后(Yahoo 1 分钟数据)。
- 同业 10/29 收盘:Zillow(Z)$30.99(+0.72%)、Offerpad(OPAD)$2.25(-7.02%)、Rocket(RKT)$11.92(+3.03%)、住房建筑商 ETF(ITB)$92.10(+3.49%);罗素 2000 +1.01%,纳指 -1.38%(Yahoo Finance 日线)。
宏观与利率
- 股指期货(Yahoo Finance,约 5:31 AM PT,较前一交易日结算价):标普 500 期货 -1.12%、纳指 100 期货 -2.61%、道指期货 -0.07%、罗素 2000 期货 -0.62%(Yahoo Finance)。
- 10 年期美债收益率:4.919%,较 10/29 收盘 4.989% 下降约 7 个基点(CNBC/Tradeweb,5:30 AM PT)。
- 房贷利率:房地美 10/29 周度数据显示 30 年固定利率平均 7.24%,前一周 7.32%,一年前 6.17%;15 年固定 6.60%(Freddie Mac)。Mortgage News Daily 称 10/29 平均房贷利率降至 9/23 以来最低(MND,4:16 PM PT)。
- 三季度就业成本指数(ECI):5:30 AM PT 公布,民间雇员薪酬成本季环比 +0.8%(季调),与 briefing.com 汇总的市场共识 0.8% 持平(briefing.com 自身预测 0.9%),前值 0.9%;其中工资 +0.7%、福利 +0.9%,同比 +3.4%(BLS;共识与前值来自 briefing.com)。
市场要闻
- Amazon、Intel 财报加剧 AI 支出担忧:Amazon 三季度现金大幅流出、并预示明年资本开支继续增加,盘前跌约 6–7%;Intel 警告今年将烧钱、四季度指引偏弱,盘前跌超 25%。纳指期货因此跌超 2%,Alphabet 10/29 创上市以来最大单日跌幅后盘前继续小跌(Reuters 经 Investing.com,更新于 4:48 AM PT;Yahoo Finance,4:56 AM PT)。
- 油价反弹:布伦特原油期货升至约 $113/桶,WTI 约 $104/桶;Exxon、Chevron 三季度盈利好于预期,盘前各涨约 1.5%(Yahoo Finance,4:56 AM PT)。
公司消息与卖空
- SEC 文件:最新一份仍是 10/29 4:00 AM PT 提交的 8-K(Mike Alfred 加入董事会);10/29 收盘后至今没有新文件(SEC EDGAR)。
- 管理层 X 动态:CEO Kaz Nejatian(@nejatian)10/29 5:50 PM PT 发帖招聘佐治亚州的房产经纪人:“We’re looking to hire an excellent, AI native real estate agent in Georgia for a product that is in its early days.”(招聘一名“AI 原生”的优秀经纪人,用于一款处于早期阶段的产品),并请应聘者展示自己做过的东西。此前他在 12:08 PM PT 回复网友时列举了董事会成员背景,包括 Rialto Capital 前副董事长、Lennar 高管、房利美前总裁等(原帖)。董事长 Keith Rabois(@rabois)和联合创始人 Eric Wu(@ericwu01)收盘后没有与公司相关的新帖。
- 卖空持仓:最新一期仍为结算日 10/15,空头 2.26 亿股,占流通股 23.64%,回补天数 6.3 天,较 9/30 下降 1.92%(MarketBeat,数据源 FINRA)。下一期(结算日 10/30)预计 11 月上旬公布。
- FINRA 每日卖空成交占比:10/29 约 52.3%(910.8 万 / 1,742.6 万股),10/28 约 50.0%(FINRA 文件)。该口径只统计 FINRA 报告设施成交,包含做市商卖空,不代表空头持仓变化。
- 分析师共识(第三方数据):StockAnalysis 汇总 9 位分析师,评级“持有”,平均目标价 $3.91,中位数 $4.25,区间 $1.00–7.00,数据源 S&P Global,更新于 10/28;较前一版本的平均 $4.27 下调,最近一次变动是 UBS 10/28 将目标价从 $4.50 降至 $2(StockAnalysis)。
社交媒体情绪
- X 讨论量:提及 Opendoor/OpenArmy/“OPEN stock”/“OPEN shares”的原创帖(不含转发,按 UTC 日计):10/28 约 173 条,10/29 约 841 条,为近一周高点;10/30 截至 5:18 AM PT 约 104 条(X 搜索计数接口)。
- StockTwits:最新 30 条消息(10/29 8:00 PM–10/30 5:18 AM PT)中 15 条标注看空、6 条看多、9 条未标注,其中 7 条来自同一用户,代表性有限;关注人数 70,008(StockTwits 公开接口)。看空帖集中在跌破新低和对新董事的质疑,例如这条;也有用户把下跌归因于科技股整体抛售,见这条。
今日日程(PT)
- 5:30 AM:三季度 ECI(已公布,见上文)。
- 6:30 AM:美股开盘。
- 6:45 AM:10 月芝加哥 PMI,briefing.com 共识 55.9,前值 58.8(briefing.com)。
- 今天是 10 月最后一个交易日。
- 后续:11/2 Offerpad 财报(盘后),11/2 2:00 PM PT 截止 OPEN 股东提问征集;11/4 Zillow 财报(盘后);11/5 OPEN Q3 财报(盘后,2:00 PM PT 直播)。来源:Offerpad、Zillow、Opendoor 公告。
开盘关键价位
- 下方:$1.83(10/28 盘中 52 周低点)、$1.82(今日盘前低点)。跌破后没有近一年的成交价格可参照。
- 上方:$1.86(10/29 盘中低点)、$1.90(10/29 收盘)、$2.00 整数关口、$2.01(10/29 盘中高点)、约 $2.11(20 日均线)。50 日均线约 $2.59。均线为按 Yahoo Finance 日线收盘价计算的简单均线,截至 10/29 收盘。
AI 解读
OPEN 盘前的跌幅与大盘方向一致:纳指期货在 Amazon、Intel 财报后跌约 2.6%,而隔夜没有 Opendoor 自己的公告或 SEC 文件。从 10/29 盘后到今天盘前,股价从 $1.90 一路回落到 $1.82–1.85 区间,把董事会任命消息带来的涨幅全部吐回。StockTwits 上有用户把下跌归因于“跟着科技股一起被算法卖出”,这只是社区观点;10/29 当天 OPEN 在住房股普涨(ITB +3.49%)时收跌,显示个股层面的卖压在大盘转弱前就已存在。
利率是今天少数对住房链有利的变量。10 年期收益率较 10/29 收盘再降约 7 个基点,房地美周度利率连续两周回落到 7.24%。不过一年前同期为 6.17%,房贷成本仍明显更高;Reuters 援引 LSEG 数据称,即便美联储本周按兵不动,市场仍预计到 2027 年年中美联储将累计加息超过 50 个基点(Reuters 经 Investing.com)。三季度 ECI 符合预期且较二季度放缓,至少没有给加息预期再添压力;但同比 3.4% 的薪酬增速仍高于美联储舒适区间,单份数据难以改变利率路径。
公司层面,CEO 收盘后的招聘帖提到一款“处于早期阶段”的产品,但没有披露名称或数据;结合他 10/29 关于 List with Opendoor 的帖子,新产品的规模和贡献要等 11/5 财报核实。9/9 股东信给出的 Q3 指引为营收同比 +10–15%、贡献利润率 3.2–3.5%(Opendoor 投资者关系)。在财报前一周、空头占流通股约 24% 的背景下,股价在新低附近的波动可能放大。
关注信号
- 开盘后 OPEN 能否收回 $1.83 的 52 周低点,以及成交量是否明显高于近 10 日日均约 3,300 万股。
- 纳指能否在 Amazon、Intel 拖累下企稳,以及罗素 2000 和 ITB 的表现,判断 OPEN 是跟随大盘还是个股走弱。
- 10 年期收益率能否保持在 4.9% 附近,以及 6:45 AM PT 芝加哥 PMI 对利率的影响。
- 管理层在 X 上是否披露新产品细节,以及 11/2 Offerpad 财报对 iBuying 行业的描述。
仅为分析,不构成投资建议。